Foram encontradas 30.792 questões.
- Obrigação TributáriaResponsabilidade Tributária (arts. 128 a 138)Responsabilidade por InfraçõesDenúncia Espontânea
A empresa Beta apurou regularmente o ICMS devido em determinado período, mas não efetuou o pagamento no prazo legal.
Antes de qualquer procedimento fiscal, a empresa solicitou o parcelamento do débito junto à Fazenda Estadual, tendo seu
pedido deferido. Posteriormente, requereu o afastamento da multa de mora, alegando ter realizado denúncia espontânea.
De acordo com as regras pertinentes ao caso, é correto afirmar que a denúncia espontânea:
Provas
Questão presente nas seguintes provas

O município Beta, situado no Estado Alfa, ajuizou ação contra a União e o Estado alegando irregularidades na repartição de
receitas tributárias. O requerente sustenta que não está recebendo corretamente os valores constitucionais devidos, especialmente quanto ao Imposto de Renda (IR), ao Imposto sobre Produtos Industrializados (IPI) e ao Imposto sobre Circulação
de Mercadorias e Serviços (ICMS). Apurou-se que:
I. A União repassou 22% da arrecadação do IR e do IPI ao Fundo de Participação dos Municípios (FPM).
II. O Estado Alfa destinou 20% da arrecadação do ICMS aos Municípios.
III. A União repassou 49% da arrecadação do IPI aos Estados e ao Distrito Federal.
Considerando a situação hipotética, à luz da Constituição Federal de 1988, é correto afirmar que:
Provas
Questão presente nas seguintes provas
Sobre as novas regras da política fiscal brasileira e, ainda, considerando as informações que podem ser extraídas do cronograma estrutural a seguir, assinale a afirmativa INCORRETA.
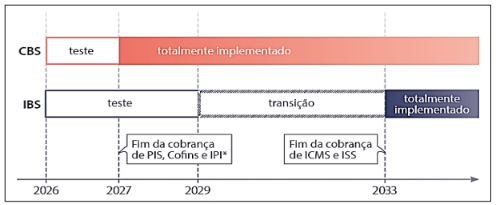
(https://www12.senado.leg.br.)
(https://www12.senado.leg.br.)
Provas
Questão presente nas seguintes provas
- Obrigação TributáriaResponsabilidade Tributária (arts. 128 a 138)Responsabilidade por InfraçõesDenúncia Espontânea
Durante procedimento de revisão fiscal promovido pelo Município de Iretama, uma empresa constatou
que havia deixado de recolher determinado tributo municipal em exercícios anteriores. Antes de
qualquer ação fiscalizatória por parte da Administração Tributária, o contribuinte procurou
espontaneamente o Fisco, declarou a infração e efetuou o pagamento integral do tributo devido,
acrescido dos juros de mora. Posteriormente, discutiu-se a incidência das penalidades tributárias
previstas na legislação. Considerando o disposto no art. 138 do Código Tributário Nacional, analise as
assertivas a seguir.
I. A responsabilidade pela infração tributária é excluída pela denúncia espontânea da infração, acompanhada, quando for o caso, do pagamento do tributo devido e dos juros de mora.
II. Quando o montante do tributo depender de apuração, a denúncia espontânea poderá ser acompanhada do depósito da importância arbitrada pela autoridade administrativa.
III. A denúncia apresentada após o início de procedimento administrativo relacionado com a infração continuará sendo considerada espontânea para fins do art. 138 do CTN.
IV. A denúncia apresentada após o início de medida de fiscalização relacionada com a infração não é considerada espontânea.
V. A denúncia espontânea exclui a responsabilidade tributária mesmo quando realizada após o início de procedimento administrativo relacionado com a infração.
Está CORRETO o que se afirma em:
Provas
Questão presente nas seguintes provas
O Município de Iretama ajuizou execução fiscal para cobrança de crédito tributário regularmente
inscrito em dívida ativa. No curso do processo, após a realização da penhora de um imóvel pertencente
ao executado, este requereu a substituição da garantia por seguro garantia. Paralelamente, a Fazenda
Pública verificou que o bem penhorado possuía valor insuficiente para assegurar integralmente a
execução e requereu sua substituição por outro bem de maior liquidez, bem como o reforço da
penhora.
Considerando o disposto no art. 15 da Lei nº 6.830/1980, assinale a alternativa CORRETA.
Considerando o disposto no art. 15 da Lei nº 6.830/1980, assinale a alternativa CORRETA.
Provas
Questão presente nas seguintes provas
Pela Lei 6830/1980, à Dívida Ativa da Fazenda Pública,
de qualquer natureza, aplicam-se as normas relativas
à responsabilidade prevista na legislação tributária,
civil e:
Provas
Questão presente nas seguintes provas
O _____ possui dois significados principais no direito
brasileiro: representa o valor que o Estado tem o
direito de exigir do contribuinte (após o fato gerador
e o lançamento formal) ou a quantia que o próprio
contribuinte tem o direito de recuperar ou compensar
por ter pago impostos a maior ou indevidamente.
Assinale a alternativa que preenche, corretamente, a lacuna:
Assinale a alternativa que preenche, corretamente, a lacuna:
Provas
Questão presente nas seguintes provas
Na obrigação tributária principal, indique o ente
competente para exigir o tributo instituído em lei:
Provas
Questão presente nas seguintes provas
No direito tributário, identifique o elemento que
concretiza, no mundo real, a hipótese legal de
incidência tributária:
Provas
Questão presente nas seguintes provas
A fiscalização tributária moderna utiliza diferentes
instrumentos para garantir a conformidade e otimizar
a arrecadação. Dentre esses instrumentos, o
Monitoramento Tributário destaca-se pela sua
abrangência e tempestividade. Sob a perspectiva da metodologia de controle e da extensão temporal do
procedimento, a característica definidora do
Monitoramento é o acompanhamento do
comportamento fiscal do contribuinte de forma:
Provas
Questão presente nas seguintes provas
Cadernos
Caderno Container