Foram encontradas 39.072 questões.
3872660
Ano: 2024
Disciplina: Contabilidade Pública
Banca: Avança SP
Orgão: Pref. Juquitiba-SP
Disciplina: Contabilidade Pública
Banca: Avança SP
Orgão: Pref. Juquitiba-SP
Provas:
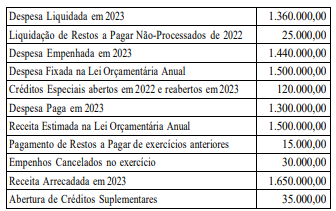
( ) Não houve qualquer tipo de pagamento extraorçamentário no decorrer do exercício financeiro de 2023.
( ) O Município iniciou o exercício financeiro de 2023 com desequilíbrio orçamentário entre receitas e despesas, em decorrência da reabertura de créditos especiais abertos no exercício de 2022.
( ) O Balanço Orçamentário de 2023 evidencia irregularidade, uma vez que é vedado empenho da despesa orçamentária em valor superior aos créditos concedidos.
A sequência está correta em:
Provas
Questão presente nas seguintes provas

3872659
Ano: 2024
Disciplina: Contabilidade Pública
Banca: Avança SP
Orgão: Pref. Juquitiba-SP
Disciplina: Contabilidade Pública
Banca: Avança SP
Orgão: Pref. Juquitiba-SP
Provas:
Provas
Questão presente nas seguintes provas
Na contabilidade aplicada ao setor público, os lançamentos contábeis devem ser realizados
segundo o método das partidas dobradas, considerando as naturezas de informação das
contas necessárias ao registro de cada lançamento, de acordo com o PCASP. Assim, ao
realizar registros de lançamentos de natureza orçamentária, o setor contábil da UFERSA
deverá
Provas
Questão presente nas seguintes provas
Conforme esclarece o MCASP (10ª edição), a NBC TSP – Estrutura Conceitual propõe
diferentes bases de mensuração para ativos e passivos. Nesse contexto, quando a UFERSA
necessitar avaliar um passivo, a referida normatização lhe possibilita utilizar, como base de
mensuração, por exemplo,
Provas
Questão presente nas seguintes provas
A Norma Brasileira de Contabilidade NBC TSP Estrutura Conceitual estabelece os
elementos das demonstrações contábeis: ativo, passivo, receita, despesa, contribuição dos
proprietários e distribuição aos proprietários. Nessa NBC, ativo é um recurso controlado no
presente, pela entidade, como resultado de evento passado. Acerca das características de
um recurso que seja considerado como um ativo, analise as afirmações abaixo.
I Recurso é um item com potencial de serviços ou com a capacidade de gerar benefícios econômicos.
II A forma física é uma condição necessária para um recurso.
III O potencial de serviços ou a capacidade de gerar benefícios econômicos podem surgir diretamente do próprio recurso ou dos direitos de sua utilização.
IV Alguns recursos incluem os direitos da entidade a uma série de benefícios, inclusive, o direito de converter o recurso em caixa por meio da sua locação.
Das afirmações, estão corretas
I Recurso é um item com potencial de serviços ou com a capacidade de gerar benefícios econômicos.
II A forma física é uma condição necessária para um recurso.
III O potencial de serviços ou a capacidade de gerar benefícios econômicos podem surgir diretamente do próprio recurso ou dos direitos de sua utilização.
IV Alguns recursos incluem os direitos da entidade a uma série de benefícios, inclusive, o direito de converter o recurso em caixa por meio da sua locação.
Das afirmações, estão corretas
Provas
Questão presente nas seguintes provas
A imagem abaixo é um recorte do Balanço Patrimonial da UFERSA e não apresenta saldos,
mas apenas itens que compõem os passivos circulante e não circulante.

Entre os itens que constam na imagem, estão as provisões a curto prazo e as provisões a longo prazo. No contexto da constituição de provisões, analise as condições abaixo.
I A entidade tem obrigação presente (formalizada ou não) decorrente (ou não) de evento passado.
II Provavelmente, seja necessária a saída de recursos que incorporam benefícios econômicos ou potencial de serviços para que a obrigação seja liquidada.
III A entidade necessita de confirmação se a obrigação presente pode levar à devolução de recursos que incorporam benefícios econômicos ou potencial de serviços.
IV Uma estimativa confiável pode ser realizada acerca do valor da obrigação.
De acordo com a NBC TSP 03 – Provisões, Passivos Contingentes e Ativos Contingentes, as condições para o reconhecimento de uma provisão estão nos itens
Entre os itens que constam na imagem, estão as provisões a curto prazo e as provisões a longo prazo. No contexto da constituição de provisões, analise as condições abaixo.
I A entidade tem obrigação presente (formalizada ou não) decorrente (ou não) de evento passado.
II Provavelmente, seja necessária a saída de recursos que incorporam benefícios econômicos ou potencial de serviços para que a obrigação seja liquidada.
III A entidade necessita de confirmação se a obrigação presente pode levar à devolução de recursos que incorporam benefícios econômicos ou potencial de serviços.
IV Uma estimativa confiável pode ser realizada acerca do valor da obrigação.
De acordo com a NBC TSP 03 – Provisões, Passivos Contingentes e Ativos Contingentes, as condições para o reconhecimento de uma provisão estão nos itens
Provas
Questão presente nas seguintes provas
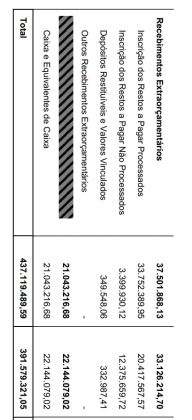
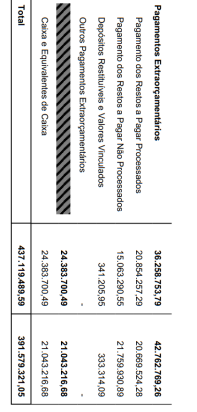
Segundo o MCASP (10ª edição), o objetivo principal do Balanço Financeiro é evidenciar
todas as movimentações financeiras de entradas e de saídas que impactam o caixa e
equivalentes de caixa em um exercício financeiro, e essa evidenciação possibilita a
apuração do resultado financeiro do exercício. A imagem abaixo é um recorte do Balanço
Financeiro da UFERSA, referente ao exercício findo em 31/12/2023.
Disponível em: https ://proplan.ufersa.edu.br. Aces so em: 10 jun. 2024. [Adaptado]
Nessa estrutura do Balanço Financeiro, os nomes dos últimos grupos de valores foram encobertos propositadamente. Esses grupos evidenciam os valores de Caixa e Equivalentes de Caixa do Balanço Financeiro e figuram no lado esquerdo (Ingressos) e no lado direito (dispêndios) do Balanço Financeiro, conforme se observa na imagem, seguindo o que determina o MCASP (10ª edição). Esses grupos representam, respectivamente,
Disponível em: https ://proplan.ufersa.edu.br. Aces so em: 10 jun. 2024. [Adaptado]
Nessa estrutura do Balanço Financeiro, os nomes dos últimos grupos de valores foram encobertos propositadamente. Esses grupos evidenciam os valores de Caixa e Equivalentes de Caixa do Balanço Financeiro e figuram no lado esquerdo (Ingressos) e no lado direito (dispêndios) do Balanço Financeiro, conforme se observa na imagem, seguindo o que determina o MCASP (10ª edição). Esses grupos representam, respectivamente,
Provas
Questão presente nas seguintes provas
A Administração Pública, de uma forma geral, não aplicava os critérios de reconhecimento e
mensuração dos ativos imobilizado e intangível conforme descrito no MCASP. Por esse motivo,
foi necessário introduzir uma data de corte para identificar o início da adoção dos procedimentos
de depreciação, amortização e exaustão pelo ente público. Assim, visando auxiliar os entes, o
MCASP apresentou o esquema abaixo para a introdução das práticas de avaliação e
depreciação/amortização/exaustão.
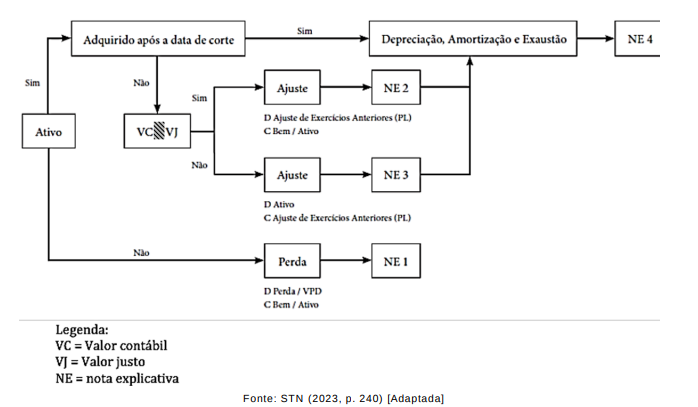
No fluxograma, na caixa em que está representado o teste comparativo entre o valor contábil e o valor justo, o sinal de comparação foi encoberto propositadamente. O sinal que representa, corretamente, o teste a ser realizado é:
No fluxograma, na caixa em que está representado o teste comparativo entre o valor contábil e o valor justo, o sinal de comparação foi encoberto propositadamente. O sinal que representa, corretamente, o teste a ser realizado é:
Provas
Questão presente nas seguintes provas
Provas
Questão presente nas seguintes provas
Provas
Questão presente nas seguintes provas
Cadernos
Caderno Container