Foram encontradas 39.769 questões.
A que se refere a definição: “É toda transação que depende de autorização legislativa, na forma de consignação de dotação orçamentária, para ser efetivada.”.
Provas

O sr. João de Tal, prefeito de certo município, incluiu no orçamento anual uma despesa na função Educação para custear as mensalidades do curso de graduação de uma de suas filhas. Do ponto de vista dos princípios de contabilidade aplicados ao setor público, esse procedimento está em desacordo com o princípio da:
Provas
Em relação à dívida pública, aquela que compreende os compromissos de exigibilidade superior a 12 meses, contraídos mediante emissão de títulos ou celebração de contratos para atender a desequilíbrio orçamentário ou a financiamento de obras e serviços públicos e que dependem de autorização legislativa para amortização ou resgate, é denominada:
Provas
Acerca do tratamento contábil para os estoques, uma das opções abaixo está em consonância com o disposto na NBC TSP 04. Assinale tal opção correta.
Provas
- Escrituração ContábilPlano de Contas Aplicado ao Setor Público (PCASP)Regras de Integridade do PCASP
Considerando as regras de integridade relativas ao PCASP, analise as assertivas apresentadas abaixo. Classifique-as em V (Verdadeira) ou F (Falsa) e assinale a opção correspondente.
( ) Um lançamento em conta da classe 1 pode ter como contrapartida um lançamento da classe 4, pois a natureza de informação patrimonial contempla os registros nas classes 1, 2, 3 e 4.
( ) Como regra, se um lançamento representa o início de uma sequência de fatos e envolve uma conta da classe 5 a sua contrapartida envolverá uma conta da classe 6.
( ) Os controles de atos potenciais ativos, que podem vir a aumentar o ativo ou a diminuir o passivo da entidade, são registrados nas contas 7.1.2.0.0.00.00 e 8.1.2.0.0.00.00.
( ) O resultado patrimonial levado para a conta de patrimônio líquido advém dos valores registrados ao longo do exercício nas contas das classes 3 e 4, as quais são encerradas ao final do período.
( ) Para se realizar a conferência de saldos das contas de disponibilidade de recursos podemos envolver a um só tempo contas das classes 1, 2, 6 e 8.
Provas
Considere a seguinte situação hipotética: um ente público registrou Previsão Inicial da Receita no montante de R$ 5.000.000,00 em contrapartida de Receita a Realizar. Posteriormente, esse ente realizou receitas (receitas realizadas) no total de R$ 4.780.000,00. Nessas condições, o saldo final da Conta Previsão Inicial da Receita será
Provas
- Escrituração ContábilPlano de Contas Aplicado ao Setor Público (PCASP)Regras de Integridade do PCASPLançamentos Contábeis
- Elementos OrçamentáriosReceita OrçamentáriaEtapas e Estágios da Receita Orçamentária
Observe o lançamento a seguir:
[D] 6.2.2.1.3.xx.xx Crédito Empenhado em Liquidação
[C] 6.2.2.1.3.xx.xx Crédito Empenhado Liquidado a Pagar
Sobre tal lançamento, é correto afirmar que retrata uma informação de natureza
Provas
As contas contábeis do Plano de Contas Aplicado ao Setor Público (PCASP) são identificadas por códigos com 7 níveis de desdobramento, compostos por 9 dígitos, como apresentado a seguir.
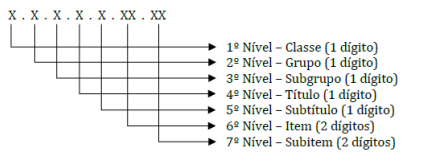
Considerando apenas a Classe (1° nível) e o Grupo (2° nível), as Variações Patrimoniais Diminutivas referentes a Benefícios Previdenciários e Assistenciais serão representadas por
Provas
Por ativo intangível entende-se o ativo não monetário identificável sem forma física. Ao tratar do tema, a NBC TSP 08 estabelece que não cabe amortização para os ativos intangíveis com vida útil indefinida, porém essa condição (vida útil indefinida) deve ser revisada com vistas a determinar se continuam válidas as circunstâncias e eventos que a fundamentam.
A Norma estabelece que tal revisão deve ocorrer a cada
Provas
Analise a Tabela a seguir para responder as questões 45 e 46.
| Despesas | Fixada | Empenhada | Liquidada | Paga |
|---|---|---|---|---|
| Pessoal | 80.000 | 75.000 | 70.000 | 70.000 |
| Serviço | 20.000 | 20.000 | 15.000 | 10.000 |
| Aquisição B. Móveis | 15.000 | 10.000 | 8.000 | 4.000 |
Na tabela estão apresentadas despesas fixadas, empenhadas, liquidadas e pagas.
De acordo com a tabela, o montante a ser inscrito em restos a pagar processados referente às despesas orçamentárias não efetivas é de
Provas
Caderno Container