Foram encontradas 58.086 questões.
3084045
Ano: 2024
Disciplina: Contabilidade Geral
Banca: Instituto Access
Orgão: Pref. Domingo Martins-ES
Disciplina: Contabilidade Geral
Banca: Instituto Access
Orgão: Pref. Domingo Martins-ES
Provas:
As características qualitativas são os atributos que tornam as
informações contábeis úteis para os usuários. As características
qualitativas de melhoria são aquelas que melhoram a utilidade de
informações e podem também ajudar a determinar qual das
formas deve ser utilizada para representar o fenômeno.
Considerando as informações, constituem-se em informações qualitativas de melhoria
Considerando as informações, constituem-se em informações qualitativas de melhoria
Provas
Questão presente nas seguintes provas

3084044
Ano: 2024
Disciplina: Contabilidade Geral
Banca: Instituto Access
Orgão: Pref. Domingo Martins-ES
Disciplina: Contabilidade Geral
Banca: Instituto Access
Orgão: Pref. Domingo Martins-ES
Provas:
Uma empresa possui um equipamento cujo valor contábil é de R$
10.000,00, sendo seu custo de reconhecimento correspondente a
R$ 15.000,00 e a depreciação acumulada com um saldo de R$
5.000,00. Verificou ao longo do exercício de 2023 que o valor de
mercado do imobilizado diminuiu consideravelmente, mais do que
seria de esperar pela passagem do tempo ou por seu uso
normal, além de seu desempenho econômico ter piorado mais do
que o esperado. Em decorrência dessas evidências, ela decidiu
estimar o valor recuperável do equipamento para constatar se
deveria ser reconhecida alguma perda por desvalorização. A
empresa levantou o valor de venda e o valor de uso:

Considerando somente as informações apresentadas, o valor de Perdas Estimadas para Redução ao Valor Recuperável e do valor contábil do Equipamento após o reconhecimento da perda por desvalorização serão respectivamente de:
Considerando somente as informações apresentadas, o valor de Perdas Estimadas para Redução ao Valor Recuperável e do valor contábil do Equipamento após o reconhecimento da perda por desvalorização serão respectivamente de:
Provas
Questão presente nas seguintes provas
3084043
Ano: 2024
Disciplina: Contabilidade Geral
Banca: Instituto Access
Orgão: Pref. Domingo Martins-ES
Disciplina: Contabilidade Geral
Banca: Instituto Access
Orgão: Pref. Domingo Martins-ES
Provas:
Uma empresa apresentou os seguintes saldos patrimoniais referentes ao exercício de 2023.

De acordo com as informações apresentadas, analise as afirmativas a seguir:
I. O Balanço Patrimonial evidenciará um Ativo Circulante de R$ 2.650,00, sendo R$ 650,00 de disponibilidades, R$ 1.760,00 de direitos realizáveis no curso do exercício social subsequente, incluindo estoques e R$ 240,00 de aplicações em despesas do exercício seguinte; e, um Ativo Não Circulante de R$ 3.850,00, sendo o valor total correspondente classificado no Imobilizado.
II. O Balanço Patrimonial evidenciará um Passivo Circulante de R$ 2.510,00, referente a obrigações com vencimento no exercício social seguinte, sendo R$ 620,00 de fornecedores, R$ 800,00 de salários e encargos, R$ 350,00 de obrigações fiscais, R$ 270,00 de contas a pagar e R$ 470,00 de outras obrigações; e, um Passivo Não Circulante, referente a obrigações com vencimento em prazo maior que do exercício seguinte, sendo R$ 790,00 de empréstimos e financiamentos.
III. O Balanço Patrimonial evidenciará um Patrimônio Líquido com a conta do Capital Social discriminando o montante subscrito e por dedução, a parcela não realizada; Reservas de Lucros, constituída pelas contas utilizadas para apropriação de lucros da empresa ou Prejuízos Acumulados, referente ao resultado acumulado negativo do período; e, não tem não há Reservas de Capital, Ajustes de Avaliação Patrimonial e Ações em Tesouraria.
É correto o que se afirma somente em
Provas
Questão presente nas seguintes provas
3084042
Ano: 2024
Disciplina: Contabilidade Geral
Banca: Instituto Access
Orgão: Pref. Domingo Martins-ES
Disciplina: Contabilidade Geral
Banca: Instituto Access
Orgão: Pref. Domingo Martins-ES
Provas:
Uma empresa apresentou os seguintes saldos patrimoniais referentes ao exercício de 2023.
Considerando somente as informações apresentadas, o Balancete de Verificação evidenciará o valor dos Resultados Acumulados (Lucros ou Prejuízos) de
Provas
Questão presente nas seguintes provas
3084041
Ano: 2024
Disciplina: Contabilidade Geral
Banca: Instituto Access
Orgão: Pref. Domingo Martins-ES
Disciplina: Contabilidade Geral
Banca: Instituto Access
Orgão: Pref. Domingo Martins-ES
Provas:
Uma empresa apresentou as seguintes informações referentes ao
exercício social de 2023.
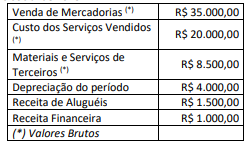
Considerando somente as informações apresentadas, a Demonstração do Valor Adicionado evidenciará um valor do (a)
Considerando somente as informações apresentadas, a Demonstração do Valor Adicionado evidenciará um valor do (a)
Provas
Questão presente nas seguintes provas
3084040
Ano: 2024
Disciplina: Contabilidade Geral
Banca: Instituto Access
Orgão: Pref. Domingo Martins-ES
Disciplina: Contabilidade Geral
Banca: Instituto Access
Orgão: Pref. Domingo Martins-ES
Provas:
Uma empresa apresentou as seguintes informações para
elaboração da Demonstração dos Lucros ou Prejuízos Acumulados
– DLPA referente ao exercício social de 2023.

Considerando somente as informações apresentadas, a Demonstração dos Lucros ou Prejuízos evidenciará um valor do (a)
Considerando somente as informações apresentadas, a Demonstração dos Lucros ou Prejuízos evidenciará um valor do (a)
Provas
Questão presente nas seguintes provas
3084039
Ano: 2024
Disciplina: Contabilidade Geral
Banca: Instituto Access
Orgão: Pref. Domingo Martins-ES
Disciplina: Contabilidade Geral
Banca: Instituto Access
Orgão: Pref. Domingo Martins-ES
Provas:
A Demonstração dos Lucros ou Prejuízos Acumulados – DLPA
mostra a movimentação da conta de Lucros ou Prejuízos
Acumulados. Em relação à referida demonstração, julgue as
afirmativas em verdadeiras (V) ou falsas (F).
( ) A Demonstração dos Lucros ou Prejuízos Acumulados – DLPA tem como principal objetivo apresentar as movimentações nas contas de Lucros ou Prejuízos Acumulados, resultantes principalmente da distribuição do resultado do período e da reversão de valores para as contas de Lucros ou Prejuízos Acumulados.
( ) As informações divulgadas na Demonstração dos Lucros ou Prejuízos Acumulados – DLPA também estão incluídas na Demonstração das Mutações do Patrimônio Líquido – DMPL, a qual é mais abrangente e mostra todas as variações que ocorreram no Patrimônio Líquido.
( ) As sociedades anônimas de capital aberto são obrigadas à elaboração e apresentação da Demonstração dos Lucros ou Prejuízos Acumulados – DLPA, não estando dispensada de tal obrigatoriedade ainda que apresentem a Demonstração das Mutações do Patrimônio Líquido – DMPL.
( ) Deve ser discriminado na Demonstração dos Lucros ou Prejuízos Acumulados – DLPA o saldo do início e do final do período, os ajustes de exercícios anteriores, as reversões e transferências para reservas, o lucro líquido do exercício; a parcela dos lucros incorporada ao capital e os dividendos não devem ser apresentados.
Alternativas
( ) A Demonstração dos Lucros ou Prejuízos Acumulados – DLPA tem como principal objetivo apresentar as movimentações nas contas de Lucros ou Prejuízos Acumulados, resultantes principalmente da distribuição do resultado do período e da reversão de valores para as contas de Lucros ou Prejuízos Acumulados.
( ) As informações divulgadas na Demonstração dos Lucros ou Prejuízos Acumulados – DLPA também estão incluídas na Demonstração das Mutações do Patrimônio Líquido – DMPL, a qual é mais abrangente e mostra todas as variações que ocorreram no Patrimônio Líquido.
( ) As sociedades anônimas de capital aberto são obrigadas à elaboração e apresentação da Demonstração dos Lucros ou Prejuízos Acumulados – DLPA, não estando dispensada de tal obrigatoriedade ainda que apresentem a Demonstração das Mutações do Patrimônio Líquido – DMPL.
( ) Deve ser discriminado na Demonstração dos Lucros ou Prejuízos Acumulados – DLPA o saldo do início e do final do período, os ajustes de exercícios anteriores, as reversões e transferências para reservas, o lucro líquido do exercício; a parcela dos lucros incorporada ao capital e os dividendos não devem ser apresentados.
Alternativas
Provas
Questão presente nas seguintes provas
3084038
Ano: 2024
Disciplina: Contabilidade Geral
Banca: Instituto Access
Orgão: Pref. Domingo Martins-ES
Disciplina: Contabilidade Geral
Banca: Instituto Access
Orgão: Pref. Domingo Martins-ES
Provas:
Uma empresa apresentou as seguintes informações referentes ao ano de 2023:

Considerando somente as informações apresentadas, a Demonstração dos Fluxos de Caixa evidenciará um aumento/redução de caixa e equivalentes de caixa no valor de
Provas
Questão presente nas seguintes provas
3084037
Ano: 2024
Disciplina: Contabilidade Geral
Banca: Instituto Access
Orgão: Pref. Domingo Martins-ES
Disciplina: Contabilidade Geral
Banca: Instituto Access
Orgão: Pref. Domingo Martins-ES
Provas:
A Demonstração dos Fluxos de Caixa – DFC tem como principal
objetivo prover os usuários das demonstrações contábeis de
informações relevantes sobre os pagamentos e recebimentos, em
dinheiro, de uma entidade, ocorridos durante um determinado
período, e com isso ajudá-los na análise da capacidade dela de
gerar caixa e equivalentes de caixa e suas necessidades de utilizar
esses fluxos (GELBCKE, 2018).
Em relação à DFC, analise as afirmativas a seguir:
I. As informações da Demonstração dos Fluxos de Caixa, quando analisadas em conjunto com as demais demonstrações financeiras, proporciona informações para que os usuários avaliem sua capacidade de gerar futuros fluxos líquidos positivos de caixa, de honrar seus compromissos, de pagar dividendos ou distribuição de lucros aos sócios, de sua liquidez, solvência e flexibilidade financeira, entre outros dados.
II. O montante dos fluxos de caixa decorrente das atividades operacionais é um indicador das principais operações geradoras de despesas e custos da entidade e normalmente relacionam-se com as transações que entram no balanço patrimonial, como a venda de bens ou serviços a prazo ou a aquisição de insumos de fornecedores a prazo.
III. O montante dos fluxos de caixa decorrente das atividades de investimentos está relacionado ao aumento e a diminuição de ativos de longo prazo, utilizados na produção de bens e serviços para gerar lucros e fluxos de caixa no futuro, como pagamentos em caixa pra aquisição de ativo imobilizado ou o recebimento em caixa pela venda a vista de investimento.
IV. O montante dos fluxos de caixa decorrente das atividades de financiamentos está relacionado às atividades de aumento e diminuição das fontes de recursos de longo prazo, como recebimento em caixa pela aquisição de financiamento a longo prazo ou pagamento em caixa de empréstimos realizados a longo prazo.
Está correto o que se afirma somente em
Em relação à DFC, analise as afirmativas a seguir:
I. As informações da Demonstração dos Fluxos de Caixa, quando analisadas em conjunto com as demais demonstrações financeiras, proporciona informações para que os usuários avaliem sua capacidade de gerar futuros fluxos líquidos positivos de caixa, de honrar seus compromissos, de pagar dividendos ou distribuição de lucros aos sócios, de sua liquidez, solvência e flexibilidade financeira, entre outros dados.
II. O montante dos fluxos de caixa decorrente das atividades operacionais é um indicador das principais operações geradoras de despesas e custos da entidade e normalmente relacionam-se com as transações que entram no balanço patrimonial, como a venda de bens ou serviços a prazo ou a aquisição de insumos de fornecedores a prazo.
III. O montante dos fluxos de caixa decorrente das atividades de investimentos está relacionado ao aumento e a diminuição de ativos de longo prazo, utilizados na produção de bens e serviços para gerar lucros e fluxos de caixa no futuro, como pagamentos em caixa pra aquisição de ativo imobilizado ou o recebimento em caixa pela venda a vista de investimento.
IV. O montante dos fluxos de caixa decorrente das atividades de financiamentos está relacionado às atividades de aumento e diminuição das fontes de recursos de longo prazo, como recebimento em caixa pela aquisição de financiamento a longo prazo ou pagamento em caixa de empréstimos realizados a longo prazo.
Está correto o que se afirma somente em
Provas
Questão presente nas seguintes provas
3084036
Ano: 2024
Disciplina: Contabilidade Geral
Banca: Instituto Access
Orgão: Pref. Domingo Martins-ES
Disciplina: Contabilidade Geral
Banca: Instituto Access
Orgão: Pref. Domingo Martins-ES
Provas:
Uma empresa apresentou o seguinte Balancete de Verificação referente ao exercício de 2023, antes da apuração do Resultado do Exercício.

Outras informações: a alíquota do Imposto de Renda IRPJ e da Contribuição Social sobre o Lucro Líquido CSLL é de 15% sobre o resultado tributável.
Provas
Questão presente nas seguintes provas
Cadernos
Caderno Container