Foram encontradas 60 questões.
Marque a alternativa que representa corretamente o conjunto completo das demonstrações contábeis com base na NBC TSP 11 – Apresentação das Demonstrações Contábeis para as entidades públicas.
Provas

Demonstrações contábeis consolidadas são as demonstrações contábeis de entidade econômica em que ativos, passivos, patrimônio líquido, receitas, despesas e fluxos de caixa da entidade controladora e de suas controladas são apresentados como se fossem de uma única entidade econômica.
A consolidação das demonstrações contábeis de que trata a norma NBC TSP 17 – Demonstrações Contábeis Consolidadas, não se confunde com a consolidação para fins de prestação de contas, bem como com a consolidação das contas, nacional e por esfera de governo, exigidas pela legislação brasileira.
De acordo com os procedimentos de consolidação da NBC TSP 17, após combinarem itens similares de ativos, passivos, patrimônio líquido, receitas, despesas e fluxos de caixa do controlador com os das controladas, a entidade deve:
I. Compensar (eliminar) o valor contábil do investimento da controladora em cada controlada e a parcela do patrimônio líquido de cada controlada.
II. Eliminar integralmente ativos, passivos, patrimônio líquido, receitas, despesas e fluxos de caixa relacionados a transações entre entidades da mesma entidade econômica (superávits ou déficits resultantes de transações como ativos, tais como estoque e ativos fixos, são eliminados integralmente).
Após examinar enunciado desta questão, é correto afirmar em relação as afirmativas I e II acima, que:
Provas
- Procedimentos Contábeis PatrimoniaisAvaliação, Reconhecimento e Mensuração dos Elementos Patrimoniais
- Demais Normas e Legislações
- MCASP: Manual de Contabilidade Aplicada ao Setor Público
Após o reconhecimento inicial do ativo imobilizado com base na NBC TSP 07 – Ativo Imobilizado e no Manual de Contabilidade Aplicada ao Setor Público (PCASP), 11ª Edição de 2024, a entidade deve mensurar esses itens escolhendo entre o ____________, onde o item do ativo é evidenciado pelo custo menos qualquer depreciação e redução ao valor recuperável acumuladas, ou pelo ____________, segundo o qual o item do ativo, cujo valor justo possa ser mensurado confiavelmente, deve ser apresentado pelo seu valor reavaliado, correspondente ao seu valor justo à data da reavaliação, menos qualquer depreciação e redução ao valor recuperável acumuladas subsequentes. A política adotada deve ser uniforme em cada classe de ativos imobilizados.
Provas
- NBCsNBC TSP 07: Ativo ImobilizadoDepreciação, Amortização e Exaustão
- Procedimentos Contábeis PatrimoniaisAvaliação, Reconhecimento e Mensuração dos Elementos Patrimoniais
A Força Aérea, detentora da propriedade dos aviões, sabe que terá de substituir os motores no futuro. Considerando que o avião foi adquirido no início deste mês, e que você é o responsável pela escrituração contábil deste ativo, observe o melhor cumprimento da norma NBC TSP 07 – Ativo Imobilizado, que guarda similaridade com a NBC TG 27 para empresas privadas.
De acordo com a NBC TSP 07 – Ativo Imobilizado, qual é a forma adequada de se realizar o registro contábil da aeronave no momento de sua aquisição?
Provas
- Normas ContábeisCPCsCPC 18: Investimento em Coligada e Controle em Conjunto
- Normas ContábeisNBCs
- Legislação
- Contabilidade AvançadaInvestimentos
Considere que uma empresa pública possui 40% do capital votante e uma outra empresa, sobre a qual tem influência significativa, e que o saldo inicial na conta “Participações avaliadas pelo MEP” era de R$200.000,00.
No exercício social atual a investida apresentou um lucro líquido de R$350.000,00. Durante o exercício, a investida realizou vendas de alguns ativos para a investidora no valor líquido de R$150.000,00, os quais até o final do exercício social permaneceram na posse da investidora.
Considerando que no período em questão, o resultado do período foi a única mutação de patrimônio líquido na investida, qual é o saldo final das Participações avaliadas pelo MEP na investidora?
Provas
- Escrituração ContábilTransações ContábeisVariações Patrimoniais
- Escrituração ContábilPlano de Contas Aplicado ao Setor Público (PCASP)
- Escrituração ContábilLançamento e Registro Contábil
- Sistema Contábil
- Procedimentos Contábeis Patrimoniais
Lançamento 1
D 3.3.2.x.x.xx.xx Variação Patrimonial Diminutiva – Serviços
C 2.1.3.x.x.xx.xx Fornecedores e Contas a Pagar a Curto Prazo (F)
Lançamento 2
D 6.2.2.1.3.01.xx Crédito Empenhado a Liquidar
C 6.2.2.1.3.03.xx Crédito Empenhado Liquidado a Pagar
Lançamento 3
D 8.2.1.1.2.xx.xx DDR Comprometida por Empenho
C 8.2.1.1.3.xx.xx DDR Comprometida por Liquidação e Entradas Compensatórias
Em relação a natureza da informação, marque a única alternativa correta.
Provas
- Escrituração ContábilTransações ContábeisVariações Patrimoniais
- Escrituração ContábilTransações ContábeisNatureza das Transações no Setor Público
- Procedimentos Contábeis Patrimoniais
No registro contábil da apropriação mensal para 13º salário, referente aos direitos do trabalhador em decorrência do mês trabalhado, a apropriação mensal por competência é o reconhecimento da obrigação do duodécimo de 13º salário para cada mês trabalhado.
De acordo com o PCASP, sabendo que deve ocorrer o empenho, liquidação e pagamento, como deve ser contabilizada a apropriação mensal do mensal do 13º (1/12 avos)?
Provas
- Noções Básicas
- Demonstrações ContábeisDRE: Demonstração do Resultado do Exercício
- EscrituraçãoRegimes Contábeis
Com base apenas nos dados informados e considerando o pressuposto básico da Competência, ou Regime de Competência, informe qual é o montante a ser apropriado como Despesa de Seguros, em dezembro de 2025.
Provas
- Demonstrações Contábeis
- NBCsNBC TSP 3: Provisões, Passivos e Ativos Contingentes
- Procedimentos Contábeis PatrimoniaisAvaliação, Reconhecimento e Mensuração dos Elementos Patrimoniais
- Demais Normas e Legislações
Considerando o contexto da norma técnica, avalie as afirmativas abaixo:
I. Governos e outras entidades do setor público podem manter itens que contribuam para o legado cultural e histórico da nação ou da região, como, por exemplo, obras de arte, prédios históricos e outros artefatos. Os entes públicos também podem ser responsáveis por parques nacionais e outras áreas naturais relevantes com fauna e flora nativas. Esses itens geralmente não são mantidos para serem vendidos, mesmo que o mercado para eles exista. Além disso, os governos e as entidades do setor público, normalmente, têm a responsabilidade de preservá-los e mantê-los para as gerações atuais e futuras.
II. Governos frequentemente exercem poderes sobre recursos naturais e outros recursos, como reservas minerais, água, áreas de pesca, florestas e o espectro eletromagnético (bandas de frequência de transmissões de telecomunicações). Esses poderes conferem aos governos a prerrogativa de concessão de licenças, a obtenção de royalties ou a arrecadação de tributos pela utilização desses recursos.
III. Governos e outras entidades do setor público incorrem em passivos relacionados aos seus objetivos de prestação de serviços. Muitos passivos são oriundos de transações sem contraprestação e isso inclui aqueles relacionados a programas direcionados ao fornecimento de benefícios sociais. Os passivos também podem ser oriundos do papel governamental de credor em última instância de entidades com problemas financeiros, e podem ser oriundos de quaisquer obrigações de transferência de recursos para afetados por desastres.
Ao considerar a natureza e o propósito dos ativos e passivos no setor público, de acordo com a análise do contexto, estão corretas as afirmativas.
Provas
Leia a tira humorística de Mort Walker.
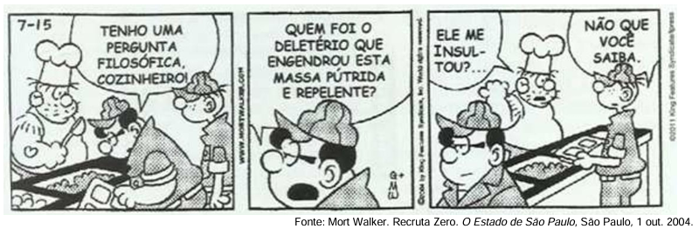
Após a leitura da tira humorística, assinale a alternativa incorreta quanto à adequação da linguagem à situação comunicativa, considerando os elementos que contribuem para a eficiência da comunicação entre os interlocutores.
Provas
Caderno Container