Foram encontradas 14.182 questões.
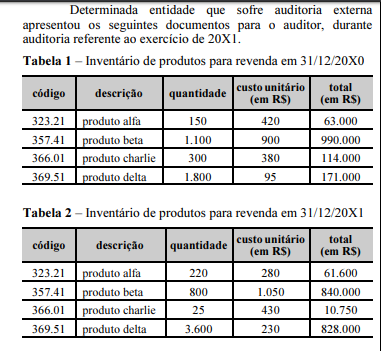
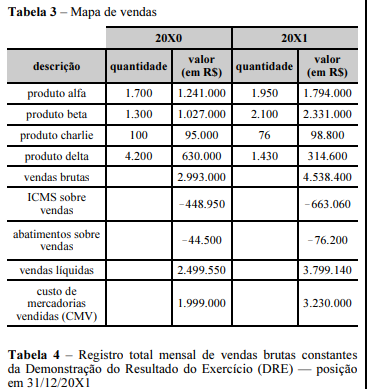
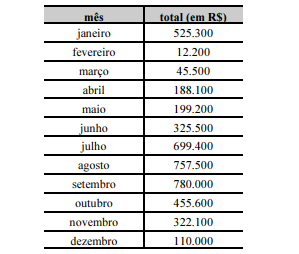
Sabe-se que a alíquota aplicável de ICMS sobre vendas para a empresa era de 15%, que os valores das vendas brutas do mapa de vendas foram confirmados pelo auditor e que a empresa realizou metade de suas vendas de 20X1 à vista.
Considerando essa situação hipotética, julgue o item subsecutivo.
A variação de quantitativos e de preços unitários registrados nos inventários dos produtos para revenda nos exercícios de 20X0 e 20X1 justifica a adoção do procedimento de inquérito pelo auditor.
Provas

Sabe-se que a alíquota aplicável de ICMS sobre vendas para a empresa era de 15%, que os valores das vendas brutas do mapa de vendas foram confirmados pelo auditor e que a empresa realizou metade de suas vendas de 20X1 à vista.
Considerando essa situação hipotética, julgue o item subsecutivo.
Por meio de teste de cálculo global e de liquidação subsequente, o auditor poderá confirmar suspeita fundada de subavaliação do ICMS.
Provas
Sabe-se que a alíquota aplicável de ICMS sobre vendas para a empresa era de 15%, que os valores das vendas brutas do mapa de vendas foram confirmados pelo auditor e que a empresa realizou metade de suas vendas de 20X1 à vista.
Considerando essa situação hipotética, julgue o item subsecutivo.
Em razão dos dados contidos na DRE, o auditor deverá realizar exame documental para identificação de possíveis fraudes na escrita contábil.
Provas
Sabe-se que a alíquota aplicável de ICMS sobre vendas para a empresa era de 15%, que os valores das vendas brutas do mapa de vendas foram confirmados pelo auditor e que a empresa realizou metade de suas vendas de 20X1 à vista.
Considerando essa situação hipotética, julgue o item subsecutivo.
Em razão do indicativo de compras de estoques não contabilizadas, o auditor deverá realizar procedimentos analíticos de recálculo.
Provas
Sabe-se que a alíquota aplicável de ICMS sobre vendas para a empresa era de 15%, que os valores das vendas brutas do mapa de vendas foram confirmados pelo auditor e que a empresa realizou metade de suas vendas de 20X1 à vista.
Considerando essa situação hipotética, julgue o item subsecutivo.
O procedimento de auditoria adequado para identificação da alíquota de ICMS aplicável aos produtos da empresa é a inspeção por meio de carta enviada à fazenda estadual.
Provas
Sabe-se que a alíquota aplicável de ICMS sobre vendas para a empresa era de 15%, que os valores das vendas brutas do mapa de vendas foram confirmados pelo auditor e que a empresa realizou metade de suas vendas de 20X1 à vista.
Considerando essa situação hipotética, julgue o item subsecutivo.
Considerando-se os documentos apresentados, será necessário realizar testes para verificar a superavaliação da conta clientes.
Provas
Acerca da auditoria de contas do ativo, julgue o item a seguir, considerando as normas de auditoria aplicáveis.
Um auditor não pode concluir que houve a alienação fictícia de um veículo para justificar suprimento fictício das disponibilidades apenas com base no procedimento de exame documental.
Provas
I. detectar e prevenir erros e fraudes nas entidades, com base nos registros contábeis existentes e auditados.
II. assistir e auxiliar a administração da entidade no cumprimento de seus objetivos estratégicos.
III. obter segurança razoável de que as demonstrações contábeis como um todo estão livres de distorção relevante.
IV. apresentar relatório sobre as demonstrações contábeis e comunica-se como exigido pelas NBC TAs, em conformidade com as constatações do auditor.
Provas
Assinale a alternativa que completa corretamente a afirmativa anterior.
Provas
Sobre a diferença entre auditoria interna e externa, assinale o item que NÃO tem relação com a auditoria interna.
Provas
Caderno Container