Foram encontradas 39.769 questões.
Conforme o Manual de Contabilidade Aplicada ao
Setor Público (MCASP) – 11ª edição, assinale a alternativa correta acerca das Notas Explicativas nas demonstrações contábeis.
Provas
Questão presente nas seguintes provas

No âmbito do Plano de Contas Aplicado ao Setor
Público (PCASP), entre as finalidades das contas de
natureza da informação de controle, é correto citar:
Provas
Questão presente nas seguintes provas
Assinale a alternativa correta com relação às
disposições sobre consórcios públicos, constantes no
Manual de Contabilidade Aplicada ao Setor Público
(MCASP) - 11ª edição.
Provas
Questão presente nas seguintes provas
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP) – 11ª edição, o passivo
contingente é:
Provas
Questão presente nas seguintes provas
De acordo com a Lei de Responsabilidade Fiscal
(Lei Complementar nº 101/2000), além de obedecer às
demais normas de contabilidade pública, a escrituração das contas públicas observará que:
Provas
Questão presente nas seguintes provas
Considere a seguinte situação hipotética:
Durante a execução de um trabalho de auditoria nas demonstrações contábeis de uma entidade do setor público foi identificado que a obrigação decorrente da obtenção de um financiamento foi, erroneamente, classificada em uma conta contábil de variação patrimonial aumentativa (e não em conta contábil do passivo).
Como o valor do financiamento é relevante, o auditor apurou o montante e apontou em seu relatório que:
Durante a execução de um trabalho de auditoria nas demonstrações contábeis de uma entidade do setor público foi identificado que a obrigação decorrente da obtenção de um financiamento foi, erroneamente, classificada em uma conta contábil de variação patrimonial aumentativa (e não em conta contábil do passivo).
Como o valor do financiamento é relevante, o auditor apurou o montante e apontou em seu relatório que:
Provas
Questão presente nas seguintes provas
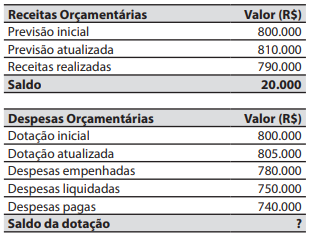
Para responder à questão, considere que ao
final de um exercício financeiro, as seguintes informações foram extraídas do balanço orçamentário de um
município da federação:
Provas
Questão presente nas seguintes provas
Para responder à questão, considere que ao
final de um exercício financeiro, as seguintes informações foram extraídas do balanço orçamentário de um
município da federação:
Provas
Questão presente nas seguintes provas
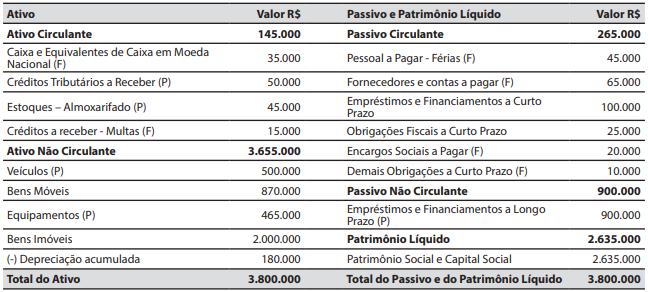
Para responder à questão, considere a seguinte situação hipotética: em 31/12/2024, o município de Nova
Altivole elaborou o seguinte balanço patrimonial.
Município de Nova Altivole – Balanço Patrimonial em 31/12/2024
Durante o mês de janeiro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Registro da previsão da receita e da fixação da despesa referentes ao exercício financeiro de 2025, no valor de R$ 800.000.
2. Reconhecimento da depreciação, no valor de R$ 10.000.
3. Reconhecimento do direito a receber, e o consequente lançamento da receita com o IPTU (Imposto sobre a Propriedade predial e Territorial Urbana) relativa ao exercício financeiro de 2025, no valor de R$ 600.000.
4. Lançamento, arrecadação e recolhimento da receita com taxas, no valor de R$ 15.000.
5. Lançamento, arrecadação e recolhimento do Fundo de Participação dos Municípios, recebido em transferência do governo federal, no valor de R$ 50.000.
6. Empenho, liquidação e pagamento da despesa com pessoal e encargos sociais, no valor de R$ 40.000.
7. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 25.000.
Provas
Questão presente nas seguintes provas
Para responder à questão, considere a seguinte situação hipotética: em 31/12/2024, o município de Nova
Altivole elaborou o seguinte balanço patrimonial.
Município de Nova Altivole – Balanço Patrimonial em 31/12/2024
Durante o mês de janeiro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Registro da previsão da receita e da fixação da despesa referentes ao exercício financeiro de 2025, no valor de R$ 800.000.
2. Reconhecimento da depreciação, no valor de R$ 10.000.
3. Reconhecimento do direito a receber, e o consequente lançamento da receita com o IPTU (Imposto sobre a Propriedade predial e Territorial Urbana) relativa ao exercício financeiro de 2025, no valor de R$ 600.000.
4. Lançamento, arrecadação e recolhimento da receita com taxas, no valor de R$ 15.000.
5. Lançamento, arrecadação e recolhimento do Fundo de Participação dos Municípios, recebido em transferência do governo federal, no valor de R$ 50.000.
6. Empenho, liquidação e pagamento da despesa com pessoal e encargos sociais, no valor de R$ 40.000.
7. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 25.000.
Provas
Questão presente nas seguintes provas
Cadernos
Caderno Container