Foram encontradas 58.086 questões.
A Cia Castanhal S/A, ao elaborar suas demonstrações contábeis, procurou atender de forma integral aos pronunciamentos técnicos emitidos pelo Comitê de Pronunciamentos Contábeis (CPC). No encerramento do exercício de 2025, a administração da Cia analisava o tratamento contábil de um contrato que envolvia: a) a utilização de um ativo identificado ao longo de um determinado período, b) contraprestações fixas e variáveis vinculadas ao uso desse ativo, e c) a inexistência de transparência da propriedade jurídica ao término do contrato.
Durante a discussão, surgiram interpretações divergentes quanto ao reconhecimento, mensuração e apresentação dos efeitos desse contrato nas demonstrações contábeis da Cia Castanhal S/A, especialmente quanto a identificação do ativo e do passivo associado à operação. Desta forma, de acordo com os pronunciamentos técnicos do CPC aplicáveis e de seus princípios fundamentais, pode-se afirmar que
Provas

No segundo semestre de 2025, a escola de samba Acadêmicos do Tacacá, que adota a escrituração contábil com base nas normas brasileiras de contabilidade aplicáveis às entidades sem finalidade de lucro, para manter suas atividades carnavalescas fora de época, incorreu em alguns fatos contábeis:
- Reconhecimento de receitas decorrentes de serviços já prestados, cujo recebimento financeiro ocorrerá apenas em período subsequente.
- Reconhecimento de despesas referentes a serviços efetivamente consumidos no período, ainda que não tenham sido pagos até o encerramento do mês.
- Recebimento antecipado de recursos vinculados à realização de eventos a ocorrerem em data posterior.
- Pagamento antecipado de despesas relativas a serviços que serão executados parcialmente em períodos futuros.
Ao final do mês, observou-se que o resultado econômico apurado não coincidiu com a variação do saldo de caixa no mesmo período. Com base nas informações apresentadas e nos conceitos contábeis aplicáveis, pode-se afirmar que
Provas
- Demonstrações ContábeisDRE: Demonstração do Resultado do Exercício
- Normas ContábeisCPCsCPC 03: Demonstração de Fluxo de Caixa (DFC)
A escola de samba Acadêmicos do Grão-Pará, entidade sem fins lucrativos constituída sob a forma de associação, iniciou sua preparação para o carnaval de 2025 no mês de janeiro, apresentando, em 01/01/2025, saldo de caixa de R$ 8.000,00. Durante o primeiro trimestre de 2025 ocorreram os seguintes fatos:
1. Em 02/01/2025, foi assinado o contrato de aluguel de um barracão onde serão realizados os ensaios da bateria, das passistas e do casal de mestre sala e porta bandeira pelo valor de R$ 6.000,00, pagos 50% na assinatura do contrato e o restante em 31/03/2025. O contrato prevê seis parcelas iguais e mensais de competência, referentes aos meses de janeiro a junho de 2025.
2. Em 04/01/2025, foi contratada uma equipe de trabalho envolvendo o diretor de carnaval e o mestre de bateria com dois auxiliares, pelo valor total de R$ 9.000,00. O serviço será prestado ao longo de seis meses, com competência mensal uniforme entre janeiro e junho de 2025, e o pagamento acompanhará a competência do fato gerador.
3. Em 31/01/2025, foram reconhecidas contabilmente as despesas correspondentes ao primeiro mês de uso do barracão e da prestação dos serviços da equipe de trabalho.
4. Em 20/02/2025, a escola recebeu da Fundação de Cultura FUNBEL o montante de R$ 15.000,00, a título de subvenção antecipada, destinada exclusivamente às apresentações oficiais da escola nas programações da prefeitura durante o carnaval, a serem realizadas em março de 2025.
5. Em 28/02/2025, procedeu-se ao reconhecimento das despesas referentes ao segundo mês de uso do barracão e da atuação da equipe de trabalho.
6. Em 31/03/2025, foram reconhecidas as despesas correspondentes ao terceiro mês de uso do barracão e dos serviços da equipe de trabalho, bem como o reconhecimento integral da receita relativa às apresentações realizadas no carnaval.
Considerando que não ocorreram outros fatos além dos descritos e a subvenção recebida somente gera receita quando cumprida a finalidade acordada, pode-se dizer que os resultados econômico e financeiro apurados pela Acadêmicos da Grão-Pará ao final de 31/03/2025 foram, respectivamente, de
Provas
Provas
A Marambaia S.A, sociedade empresária do setor de alimentos, encerrou suas demonstrações contábeis em 31/12/2024 apresentando contas a receber no montante de R$ 10.000.000,00, das quais R$ 2.500.000,00 referiam-se a um único cliente responsável por parcela relevante do faturamento da companhia. Na data do balanço, esse cliente já apresentava atrasos recorrentes nos pagamentos e indícios objetivos de deterioração de sua capacidade financeira, fato conhecido pela administração.
Em fevereiro de 2025, antes da data do relatório do auditor independente, o referido cliente teve sua falência decretada judicialmente, tornando incerta a recuperação do valor em aberto.
À luz dos procedimentos de auditoria aplicáveis a eventos ocorridos após a data das demonstrações contábeis, o auditor deve concluir que esse evento
Provas
Provas
A Cia Vitória Régia detém 80% das ações votantes da Cia Amazônia. De acordo com o disposto na norma contábil NBC TG 36 (R3) Demonstrações Consolidadas, o investimento está registrado nas demonstrações consolidadas da Cia Vitória Régia da seguinte forma, em 31/12/2025:
- Ativos Líquidos da Cia Amazônia (avaliados a valor justo): R$ 1.000.000,00.
- Goodwill (Ágio por rentabilidade futura): R$ 200.000,00.
- Participação de Não Controladores (PNC): R$ 200.000,00 (20% dos ativos líquidos).
Em 02/01/2026, a Cia Vitória Régia realiza dois acordos (transações) simultâneos com um fundo de investimentos:
1. Acordo A: Venda de 40% das ações da Cia Amazônia pelo valor de R$ 300.000,00 (valor abaixo de mercado).
2. Acordo B: Venda de mais 10% das ações da Cia Amazônia pelo valor de R$ 250.000,00 (valor acima do mercado).
Considerando que
- a Cia Vitória Régia determinou que os acordos devem ser contabilizados como uma única transação, pois foram celebrados na mesma época e um não se justifica economicamente sem o outro;
- após a realização dos acordos, a Cia Vitória Régia passou a deter apenas 30% da Cia Amazônia, perdendo o controle, mas mantendo a influência significativa;
- o valor justo da participação remanescente de 30%, na data da perda de controle, foi avaliado em R$ 350.000,00;
- não existem saldos de Outros Resultados Abrangentes (ORA) relativos à Cia Amazônia.
A Cia Vitória Régia deve reconhecer, em seu resultado consolidado no período da transação,
Provas
A NBC TG 06 (R3) Operações de Arrendamento Mercantil estabelece que o arrendador deve classificar cada um de seus arrendamentos como arrendamento operacional ou arrendamento financeiro. O arrendamento é classificado como arrendamento financeiro se transferir substancialmente todos os riscos e benefícios inerentes à propriedade do ativo subjacente. O arrendamento é classificado como arrendamento operacional se não transferir substancialmente todos os riscos e benefícios inerentes à propriedade do ativo subjacente. Considere as assertivas a seguir:
I. O arrendador deve reconhecer os recebimentos de arrendamento decorrentes de arrendamentos operacionais como receita pelo método linear ou em outra base sistemática que represente melhor padrão de benefício.
II. O arrendador deve reconhecer os custos, incluindo a depreciação, incorridos na realização da receita de arrendamento como despesa.
III. O arrendador fabricante ou revendedor deve reconhecer o ganho na venda na celebração de arrendamento operacional, pois essa operação é equivalente a uma venda.
É correto afirmar que apenas
Provas
A NBC TG 04(R4) Intangível estabelece que um ativo intangível deve ser reconhecido apenas se
(i) for provável que os benefícios econômicos futuros esperados atribuíveis ao ativo serão gerados em favor da entidade e
(ii) o custo do ativo possa ser mensurado com confiabilidade.
A Cia Vitória Régia está desenvolvendo um Website e-commerce para realizar vendas on-line de produtos da Amazônia e precisa registrar de forma confiável o custo desse ativo. Considerando o disposto na NBC TG 04 (R4) e nos dados a seguir, o custo a ser atribuído a construção do Website é de
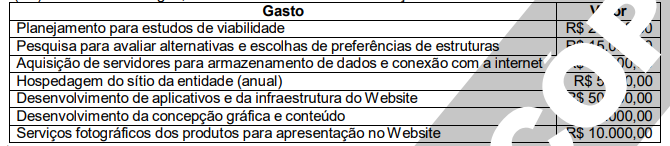
Provas
A entidade Amazônidas S.A, em 31/12/2025, possui um maquinário, adquirido em 01/01/2023, registrado a um custo de aquisição de R$ 1.200.000,00, com vida útil estimada em 10 anos e valor residual de 10%. Em 31/12/2025, a empresa detectou indícios de desvalorização e realizou o Teste de Recuperabilidade, resultando nos seguintes valores:
- Valor em uso: R$ 780.000,00.
- Valor Justo líquido de despesa de venda: R$ 750.000,00.
Simultaneamente, a empresa foi citada em um processo trabalhista onde os advogados classificaram o risco de perda como provável no valor de R$ 100.000,00 e como possível no valor de R$ 50.000,00. Considerando exclusivamente as operações citadas acima e as normas contidas na NBC TG 01 (R04) Redução ao valor recuperável de ativos, NBC TG 25 (R2) Provisões, Passivos Contingentes e Ativos Contingentes e NBC TG 27 (R4) Ativo Imobilizado, o Patrimônio Líquido
Provas
Caderno Container