Foram encontradas 1.152 questões.
Os modelos de risco coletivo são caracterizados pelo estudo agregado das variáveis aleatórias que representam a freqüência e a severidade dos sinistros ocorridos na carteira. Com base no modelo de risco coletivo, julgue os itens a seguir.
O número de sinistros, no modelo coletivo, pode ser estimado por várias distribuições, entre elas a de Poisson e a binomial negativa. Uma das características da distribuição de Poisson é que a esperança da variável aleatória é maior que a sua variância.
Provas

Os modelos de risco coletivo são caracterizados pelo estudo agregado das variáveis aleatórias que representam a freqüência e a severidade dos sinistros ocorridos na carteira. Com base no modelo de risco coletivo, julgue os itens a seguir.
No modelo de risco coletivo, a distribuição de sinistros é estudada para a carteira como um todo, analisando-se as variáveis aleatórias da quantidade de sinistros ocorridos (freqüência) e do valor de cada sinistro (severidade).
Provas
Considerando as definições aplicáveis aos modelos de risco individual, julgue os próximos itens.
A probabilidade de ocorrência de um sinistro em uma apólice analisada pelo modelo de risco individual é dada por uma distribuição binomial com probabilidade de sucesso igual a p, e de insucesso igual a 1-p.
Provas
Considerando as definições aplicáveis aos modelos de risco individual, julgue os próximos itens.
O cálculo aproximado da distribuição do total de sinistros da carteira pode ser efetuado com base na distribuição normal somente quando os sinistros individuais forem independentes e identicamente distribuídos.
Provas
Considerando as definições aplicáveis aos modelos de risco individual, julgue os próximos itens.
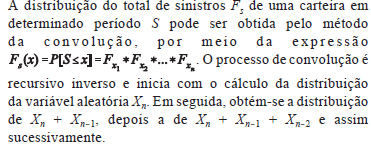
Provas
Considerando as definições aplicáveis aos modelos de risco individual, julgue os próximos itens.
Considere uma carteira com 1.000 apólices em que cada apólice possui probabilidade anual de sinistro igual a 0,01. Nesse caso, espera-se que ocorram 10 sinistros ao longo do ano, com variância de 9,90 e coeficiente de variação de 89%.
Provas
Considerando as definições aplicáveis aos modelos de risco individual, julgue os próximos itens.
No modelo de risco individual, a cada segurado, que é visto de forma individual, é associada uma probabilidade de ocorrência de sinistro em determinado período (mês, ano etc.) e o valor de cada sinistro é estimado de acordo com uma distribuição de probabilidade predeterminada. O montante esperado de sinistros do plano no período é igual à soma dos valores dos sinistros individuais.
Provas
As estruturas de mercado e as questões relacionadas à assimetria de informação são temas relevantes na determinação das mensalidades cobradas dos beneficiários por parte das operadoras de planos de saúde. A respeito desse assunto, julgue os itens a seguir.
Uma das justificativas para a existência de uma agência de saúde suplementar é que as operadoras de plano de saúde não operam em estruturas de mercado perfeitamente competitivas. Dessa forma, o equilíbrio de mercado sem regulação tende a gerar peso morto para a sociedade como um todo.
Provas
As estruturas de mercado e as questões relacionadas à assimetria de informação são temas relevantes na determinação das mensalidades cobradas dos beneficiários por parte das operadoras de planos de saúde. A respeito desse assunto, julgue os itens a seguir.
Uma operadora de plano de saúde monopolista fixa a mensalidade de seus beneficiários acima de seu custo marginal.
Provas
As estruturas de mercado e as questões relacionadas à assimetria de informação são temas relevantes na determinação das mensalidades cobradas dos beneficiários por parte das operadoras de planos de saúde. A respeito desse assunto, julgue os itens a seguir.
Quando um beneficiário não toma os devidos cuidados com sua saúde por saber que a operadora de seu plano de saúde cobrirá eventuais custos de tratamento, há ocorrência de seleção adversa.
Provas
Caderno Container